Facturación e Impuestos: Cómo su Facturación Afecta su Declaración Tributaria

La importancia de una facturación correcta
En España, la factura es el documento esencial que respalda cada operación económica. Toda factura emitida o recibida forma parte de la información que los autónomos y las empresas deben incluir en su declaración del IVA o en el Impuesto sobre la Renta de las Personas Físicas (IRPF).
Los errores más comunes pueden derivar en:
Sanciones económicas por parte de la Agencia Tributaria
Inconsistencias contables
Problemas durante una inspección fiscal

Según el artículo 201 de la Ley General Tributaria, los errores formales en una factura pueden conllevar una sanción del 1 % del importe de las operaciones afectadas. Si se trata de facturas no emitidas o no conservadas, la multa asciende al 2 %, o a 300 € por operación cuando no pueda determinarse el importe.
La factura como documento fiscal
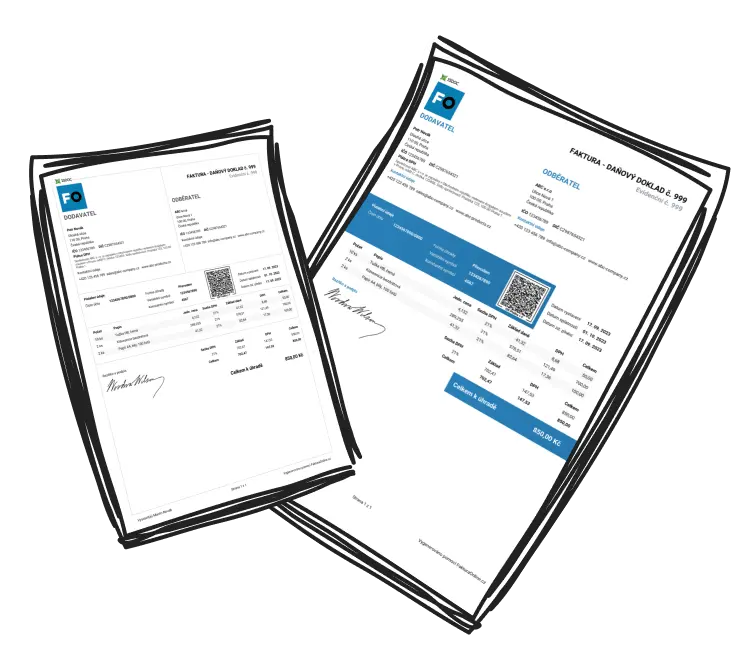
Una factura no es solo una solicitud de pago. Es un documento legal y fiscal que acredita la realización de una operación sujeta a impuestos.
Toda factura válida en España debe incluir los siguientes datos obligatorios, conforme al artículo 6 del Real Decreto 1619/2012:
Número y serie de la factura
Fecha de emisión
Datos del emisor y del receptor (nombre o razón social, NIF y domicilio fiscal)
Descripción de los bienes o servicios
Base imponible, tipo de IVA aplicado y cuota tributaria
Fecha de la operación, si es distinta de la fecha de emisión

Si emites una factura anticipada por 2.000 €, el IVA se devenga en el momento del cobro, no en la emisión. Este principio se conoce como criterio de devengo.
Tipos de facturas y su impacto fiscal
Según la normativa española, existen tres tipos principales de facturas:
Factura completa o normal: Utilizada en operaciones habituales de bienes y servicios. Incluye todos los datos fiscales exigidos por la normativa.
Factura simplificada: Puede emitirse para operaciones de hasta 400 € (IVA incluido) con carácter general, o de hasta 3.000 € en sectores autorizados como hostelería, transporte de personas o ventas al por menor.
Factura rectificativa: Corrige errores o modifica importes en facturas previas. Debe emitirse tan pronto como se detecte la circunstancia que la motiva.
La factura simplificada sustituyó al antiguo tique desde la entrada en vigor del RD 1619/2012 el 1 de enero de 2013. Para poder deducir el IVA con una factura simplificada, es imprescindible que incluya el NIF del destinatario y el desglose de la cuota.
Cada tipo de factura tiene un efecto distinto en tu contabilidad y en la declaración del IVA.
Facturas y deducciones fiscales
Las facturas son la base documental para justificar gastos deducibles. Para que un gasto pueda deducirse fiscalmente, debe:
Estar vinculado a tu actividad económica.
Estar justificado mediante una factura válida.
Estar contabilizado en el periodo correcto.

Solo los gastos relacionados directamente con tu actividad profesional son deducibles. Los gastos personales no se consideran válidos ante la Agencia Tributaria.
Durante una inspección fiscal
En una inspección, las facturas son la principal prueba de tus operaciones. Una gestión ordenada y digitalizada te permitirá:
Demostrar la veracidad de tus ingresos y gastos.
Justificar correctamente las cuotas de IVA declaradas.
Evitar sanciones por falta de documentación o errores formales.
Conserva tus facturas durante al menos cuatro años, el plazo de prescripción tributaria en España. La Agencia Tributaria puede solicitarlas dentro de este periodo.
Verifactu y la facturación electrónica: lo que viene
Con la aprobación del Real Decreto 1007/2023 (conocido como Reglamento Verifactu) y la Ley Crea y Crece, España avanza hacia la digitalización total de la facturación. Esto implica que:
Los autónomos y pymes deberán utilizar software de facturación homologado que cumpla con las especificaciones técnicas establecidas.
La Agencia Tributaria tendrá acceso casi en tiempo real a los registros de facturación.
La facturación electrónica entre empresas y profesionales será obligatoria de forma progresiva.
Adaptarse a la facturación electrónica no es solo una obligación futura: es una oportunidad para optimizar procesos, reducir errores y mantener la trazabilidad de todas tus operaciones.
Cómo puede ayudarte FacturaEnLinea.es
Con FacturaEnLinea.es, puedes automatizar la emisión y registro de facturas según la normativa española, mantener tus documentos siempre accesibles y cumplir fácilmente con las exigencias de la Agencia Tributaria.
Resumen
La facturación no es solo una obligación administrativa: es una herramienta clave para la transparencia fiscal y la gestión eficiente de tu negocio.
Mantén tus facturas organizadas, actualízate sobre las normas tributarias españolas y utiliza FacturaEnLinea.es para cumplir tus obligaciones sin complicaciones ni errores.

Para más detalles sobre los datos obligatorios que debe incluir un documento fiscal, consulta nuestro artículo ¿Qué debe contener una factura?
Preguntas frecuentes sobre facturación e impuestos
¿Qué datos son obligatorios en una factura en España?
Según el artículo 6 del Real Decreto 1619/2012, toda factura completa debe incluir: número y serie, fecha de emisión, datos del emisor y del receptor (nombre o razón social, NIF y domicilio fiscal), descripción de los bienes o servicios, base imponible, tipo de IVA aplicado, cuota tributaria y, si difiere, la fecha de la operación.
¿Cuándo puedo emitir una factura simplificada?
Puedes emitir una factura simplificada cuando el importe no supere los 400 € (IVA incluido) con carácter general, o los 3.000 € en sectores autorizados como hostelería, transporte de personas o ventas al por menor. También se permite para facturas rectificativas.
¿Qué sanciones existen por errores en la facturación?
El artículo 201 de la Ley General Tributaria establece: 1 % del importe de las operaciones por incumplimiento de requisitos formales, 2 % por no expedir o no conservar facturas, o 300 € por operación cuando no pueda determinarse el importe. Si el incumplimiento afecta a más del 20 % de las operaciones, la sanción se duplica.
¿Cuánto tiempo debo conservar mis facturas?
La Ley General Tributaria establece un plazo de prescripción de cuatro años. Durante ese periodo, la Agencia Tributaria puede requerir la presentación de cualquier factura emitida o recibida, tanto en formato físico como electrónico.
¿Qué es una factura rectificativa y cuándo debo emitirla?
Es el documento que corrige errores materiales, de derecho o modificaciones en la base imponible de una factura previa. Debe emitirse tan pronto como se detecte la circunstancia que la motiva, y siempre dentro del plazo de cuatro años desde el devengo del IVA original.
¿Qué es Verifactu y cómo me afecta?
Verifactu es el sistema regulado por el Real Decreto 1007/2023 que exige a los autónomos y empresas utilizar software de facturación homologado. Su objetivo es garantizar la trazabilidad e integridad de los registros de facturación. Con su implantación, la Agencia Tributaria tendrá acceso prácticamente en tiempo real a las facturas emitidas.
¿Puedo deducir el IVA con una factura simplificada?
Solo si la factura simplificada incluye el NIF del destinatario, su denominación completa, domicilio y el desglose separado de la cuota de IVA repercutida. Sin estos datos, podrás imputar el importe como gasto, pero no deducir la cuota de IVA.