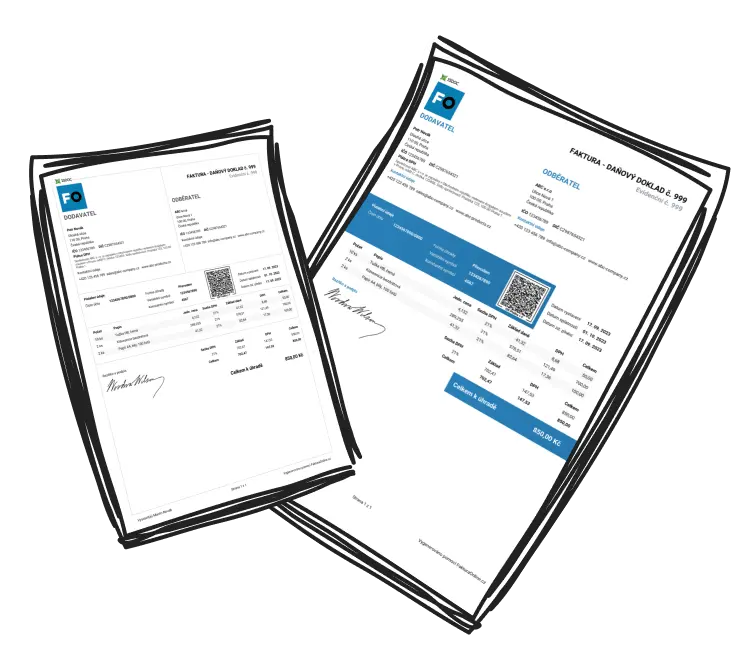
Comprender las responsabilidades del emisor de facturas: ¿Quién debe enviar una factura?
El vendedor o proveedor de servicios suele ser el encargado de enviar la factura al comprador o cliente. En la mayoría de las transacciones financieras, el remitente de la factura es la empresa o el particular que entrega los bienes o presta los servicios. Esta práctica común asegura la correcta documentación de la transacción monetaria. Pueden surgir excepciones debido a pactos concretos o condiciones específicas de la transacción, pero generalmente la responsabilidad recae en el proveedor.
¿Cuáles son las responsabilidades del emisor de facturas?
El encargado de enviar una factura, comúnmente referido como el emisor, juega un papel clave en asegurar que el proceso de pago sea eficiente, preciso y cumpla con las normativas legales. A continuación, se detallan las responsabilidades esenciales que deben seguirse:
Incluir toda la información necesaria: Asegúrese de que detalles como el número de factura, la fecha, la información del comprador y el vendedor, la descripción de los servicios o bienes, la cantidad, el importe total, las condiciones de pago y los impuestos (si procede) aparecen claramente.
Garantizar la conformidad: Compruebe que la factura cumple la legislación fiscal local y las directrices del sector, incluido el IVA o el impuesto sobre bienes y servicios, si procede.
Enviar las facturas puntualmente: Los retrasos en el envío de las facturas pueden provocar retrasos en los pagos y afectar a la tesorería.
Mantener registros claros: Una documentación adecuada respalda la contabilidad y la conciliación de pagos.
Seguimiento de los pagos atrasados: Los recordatorios y ajustes profesionales, como la emisión de notas de crédito o correcciones, también forman parte de las obligaciones del remitente.
Consejo
Para evitar problemas legales o financieros, comprueba que la factura cumple todos los requisitos reglamentarios, especialmente cuando se trate de transacciones transfronterizas.
¿Necesita alguna vez el destinatario enviar una factura?
En ciertas ocasiones, aunque no es habitual, el destinatario de bienes o servicios puede encontrarse en la situación de necesitar enviar una factura. Esta tarea, que difiere de lo común respecto a quién es remitente de la factura, puede presentarse en los siguientes contextos:
En un acuerdo de autofacturación, el comprador genera la factura en nombre del vendedor, lo que es habitual en sectores con sistemas de adquisición automatizados.
La facturación inversa puede darse en casos como la devolución de mercancías o la gestión de la logística de la cadena de suministro.
Algunos clientes pueden emitir una nota de cargo por ajustes de factura debidos a discrepancias o entregas parciales.
Estas situaciones son específicas y suelen regirse por acuerdos establecidos o normas del sector.
¿Existen normas específicas sobre quién debe enviar una factura?
La responsabilidad sobre quién es remitente de una factura se determina por los requisitos legales, las condiciones contractuales y las normas específicas del sector.
Por ejemplo, hay normativas específicas que regulan la facturación en países con IVA o GST, como las normas de la Unión Europea que exigen facturas conformes con el IVA para las transacciones B2B. Los contratos entre las partes también pueden establecer protocolos de facturación, mientras que algunos sectores, como el de la construcción, tienen estructuras de facturación específicas en función de las fases del proyecto.

No emitir facturas correctamente puede acarrear consecuencias legales o financieras, como problemas de cumplimiento fiscal, litigios o sanciones. Revise siempre la normativa local y las obligaciones contractuales relativas a las responsabilidades de facturación.
¿Cómo se puede determinar quién debe enviar una factura?
Siga estos pasos para identificar con seguridad las responsabilidades de facturación:
Compruebe el acuerdo: Revise el contrato o las condiciones de la transacción para identificar las funciones de facturación.
Comprender las normas del sector: En la mayoría de los casos, el vendedor o proveedor envía la factura.
Considerar los registros financieros: Determine quién debe registrar el pago como ingreso o crédito.
Comunicarse por adelantado: Aclare las funciones antes de iniciar la transacción para evitar confusiones.
Conserve copias de las facturas: Conserve todas las facturas para futuras referencias y rendición de cuentas.
Este enfoque directo garantiza la claridad y evita malentendidos a todas las partes implicadas.