Facturación en la era de las criptomonedas

Comprensión de la facturación en criptomonedas
Las criptomonedas como Bitcoin y Ethereum están siendo cada vez más utilizadas como medio de pago en España. Los beneficios son:
pagos rápidos y de bajo costo a nivel internacional,
acceso a una base de clientes técnicamente avanzada,
bajos costos de transacción.
Sin embargo, la implementación requiere cumplir con las reglas contables y fiscales españolas.
Los pagos en criptomonedas son legales – es importante convertir correctamente a euros y mantener una documentación completa.
Marco legal y obligaciones fiscales
En España, las criptomonedas se consideran propiedad según la legislación fiscal, específicamente en lo que respecta al IRPF:
Los ingresos recibidos por bienes y servicios se consideran ingresos,
Las ganancias por la venta o intercambio de criptomonedas se consideran ganancia patrimonial y se gravan con el IRPF o el Impuesto sobre Sociedades para las empresas.
Las ganancias derivadas de criptomonedas deben ser reportadas en el modelo 720 si superan los 50.000€ en un año fiscal.

Cualquier transacción que involucre criptomonedas, ya sea venta, intercambio o pago, es un evento imponible – guarda fecha, valor en euros y precio de adquisición.
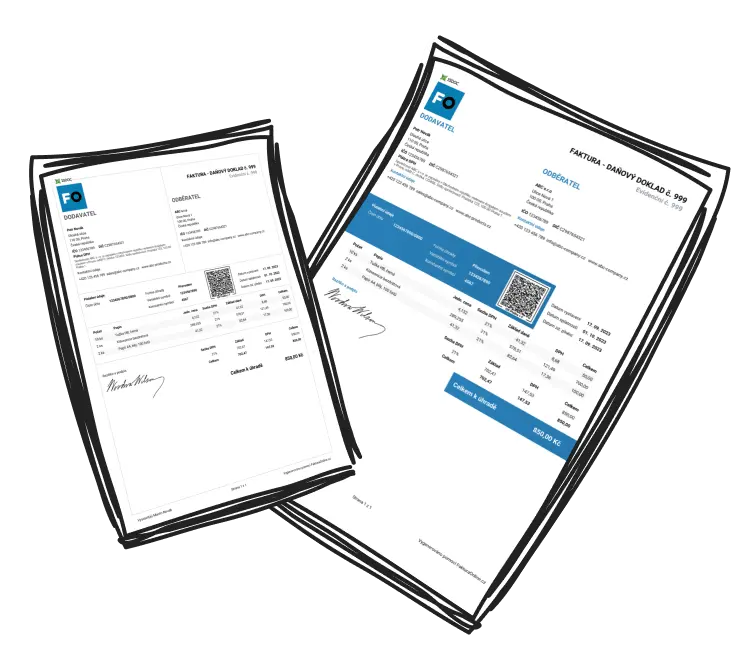
Cómo emitir una factura de criptomonedas
Al emitir una factura por criptomonedas, debes seguir estos pasos:
Indica la cantidad exacta de criptomonedas (por ejemplo, 0,03 BTC),
Convierte a euros usando la tasa de cambio en el momento de la facturación o el pago,
Incluye la dirección de la billetera, hora de la transacción y ID de la transacción.

Un proveedor de servicios emite una factura el 1 de julio de 2025 por 0,03 BTC. La tasa de cambio es 1 BTC = 40.000 € → el monto es 1.200 €. Esta cantidad se registra y se grava.
La factura también debe contener todos los datos requeridos por la legislación española (por ejemplo, NIF, número de factura, descripción del servicio, etc.).
Herramientas y automatización
Una herramienta confiable para la facturación de criptomonedas en España es Facturaenlinea.es:
Conversión automática a euros,
Integración de metadatos de blockchain,
Documentación exportable para la Agencia Tributaria,
Generación de códigos QR para pagos con criptomonedas,
Formatos de facturación digital conforme a XRechnung/ZUGFeRD.
Utiliza una solución como Facturaenlinea.es para registrar automáticamente las cantidades en euros y mantener tu facturación de criptomonedas de manera eficiente y conforme a la normativa fiscal.
Documentación, informes y contabilidad
Cada transacción de criptomonedas debe ser documentada y archivada:
Adjunta a cada factura:
ID de la transacción,
Confirmación de blockchain,
Valor en euros en el momento del pago,
Fecha de entrega y pago.
Las empresas deben conservar las facturas electrónicas durante al menos 10 años para cumplir con las normativas fiscales españolas, como se especifica en el Reglamento General de Facturación.
Facturación electrónica y regulaciones de la UE
A partir del 1 de enero de 2025, habrá una obligatoriedad de facturación electrónica para el B2B (por ejemplo, en formato XRechnung):
XRechnung para entidades públicas será obligatorio desde 2020,
A partir de 2025 será obligatorio recibir facturas electrónicas en transacciones B2B,
A partir de 2027/28 será obligatorio emitir facturas electrónicas.
Los formatos ZUGFeRD y ZUGFeRD 3 son adecuados siempre que cumplan con las normativas EN‑16931.
Conclusión
La facturación en criptomonedas en España ofrece flexibilidad moderna, pero también requiere un cumplimiento estricto de las leyes fiscales:
Conversión exacta a euros,
Documentación completa de blockchain,
Obligación de facturación electrónica a partir de 2025,
Uso de herramientas aprobadas fiscalmente.
Las empresas que implementen estos procesos correctamente se aseguraran jurídicamente y digitalmente.