Modelo 303 y modelo 130: guía del autónomo para tus impuestos trimestrales
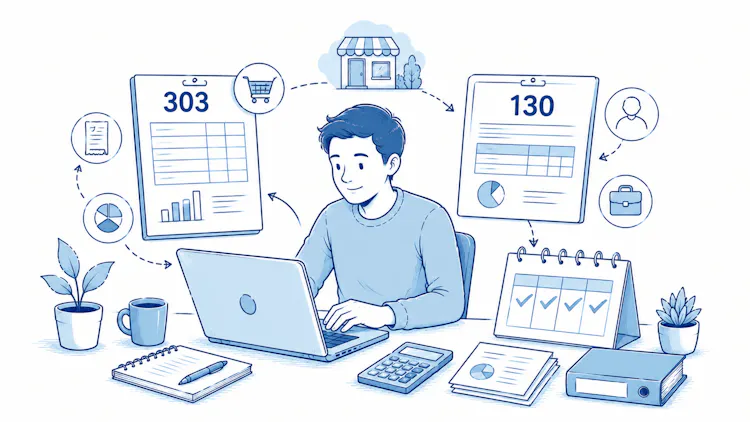
El 303 y el 130: dos impuestos, una misma fecha
El modelo 303 declara el IVA (Impuesto sobre el Valor Añadido), un impuesto indirecto sobre el consumo. Aquí tú actúas como recaudador: cobras IVA a tus clientes y se lo entregas a Hacienda.
El modelo 130 es el pago fraccionado del IRPF (Impuesto sobre la Renta de las Personas Físicas), un impuesto directo sobre tu beneficio. Aquí adelantas tu propio impuesto: en lugar de pagar todo el IRPF de golpe en la declaración de la renta, vas ingresando una parte cada trimestre.
El 303 mueve dinero que no es tuyo (el IVA que cobras a tus clientes). El 130 adelanta tu propio impuesto sobre lo que ganas. Por eso, aunque se presenten el mismo día, no se calculan igual.
Modelo 303: la declaración trimestral del IVA
¿Quién lo presenta?
Lo presentan autónomos y empresas que desarrollan una actividad sujeta a IVA. Quedan fuera las actividades exentas, como la sanidad, la enseñanza reglada o los seguros, que no repercuten el impuesto. Si tu actividad está sujeta a IVA, presentas el 303 aunque un trimestre no hayas facturado nada.
¿Cómo se calcula?
La idea es sencilla: restas el IVA que has soportado del que has repercutido.
IVA repercutido (devengado): el que has cobrado a tus clientes en tus facturas emitidas.
IVA soportado (deducible): el que has pagado a tus proveedores en gastos de tu actividad.

Si el repercutido supera al soportado, el resultado sale a ingresar (pagas a Hacienda). Si pagaste más IVA del que cobraste, sale a compensar en trimestres siguientes o a devolver (esto último solo en el 4T).
Casillas clave
El formulario es largo, pero la casilla que resume todo es la casilla 69, el resultado. Antes de enviar, marca el tipo de declaración: a ingresar, a compensar, a devolver (solo 4T) o sin actividad.

Aunque no hayas emitido ni recibido facturas en el trimestre, tienes que presentar el 303 marcando la casilla «sin actividad» con resultado cero. No presentarlo puede acarrear sanción.
Modelo 130: el pago fraccionado del IRPF
¿Quién lo presenta? La regla del 70%
Están obligados los autónomos en estimación directa (normal o simplificada). Los que tributan en módulos (estimación objetiva) no presentan el 130, sino el modelo 131.
Existe una exención importante, la regla del 70%: si en el año anterior más del 70% de tus ingresos llevaron retención de IRPF en factura, quedas exento de presentar el 130. Es habitual en profesionales que facturan casi todo a empresas (que ya les retienen el 15%, o el 7% durante los primeros años de actividad). Esa exención debes comunicarla a Hacienda marcando la casilla 600 del modelo 036 o 037.
¿Cómo se calcula?
El cálculo es acumulativo desde enero, no trimestre a trimestre por separado:
Suma tus ingresos acumulados del año (sin IVA) hasta el final del trimestre.
Resta los gastos deducibles acumulados (cuota de autónomos, suministros, alquiler, software, amortizaciones…).
Aplica el 20% sobre ese rendimiento neto acumulado.
Resta las retenciones que ya te han practicado tus clientes y los pagos fraccionados anteriores del mismo año.

María, diseñadora en estimación directa. En el 1T acumula 8.000 € de ingresos y 3.000 € de gastos - rendimiento neto 5.000 €. El 20% son 1.000 €. Sus clientes empresa ya le retuvieron 600 €. Resultado del trimestre: 1.000 − 600 = 400 € a ingresar.
Si tributas en estimación directa simplificada, puedes restar además un porcentaje por gastos de difícil justificación (con un límite anual). Y si tu rendimiento del año anterior fue bajo, puedes aplicar una minoración en la casilla 13 que reduce el importe a pagar.
Casillas clave
La casilla 06 recoge las retenciones soportadas; la casilla 13, la minoración por bajos ingresos; y la casilla 19 es el resultado. Recuerda: el 130 no es un impuesto extra, es un anticipo. Lo que pagues se descuenta después en tu declaración de la renta (modelo 100).
Plazos de presentación (comunes a ambos)
Los dos modelos comparten calendario. Estas son las fechas de referencia:
Trimestre |
Periodo |
Plazo de presentación |
|---|---|---|
1T |
enero–marzo |
1 – 20 de abril |
2T |
abril–junio |
1 – 20 de julio |
3T |
julio–septiembre |
1 – 20 de octubre |
4T |
octubre–diciembre |
1 – 30 de enero (del año siguiente) |
Si el último día cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil.
Si domicilias el pago en el banco, el plazo termina antes: el día 15 (y el 25 en el 4T del modelo 130). Para el 303 puedes usar el simulador oficial de la AEAT y comprobar el resultado antes de presentar.
Cómo se presentan
Ambos se presentan de forma telemática en la Sede Electrónica de la AEAT, identificándote con certificado digital, Cl@ve PIN o DNI electrónico. Buscas el modelo, eliges ejercicio y periodo, rellenas las casillas y envías. Muchos programas de facturación generan un fichero con el formato oficial que puedes importar para no teclear los datos a mano y reducir errores.
Errores que cuestan dinero
No presentar cuando sale cero, negativo o sin actividad. La presentación es obligatoria igualmente; no hacerlo activa sanciones.
Olvidar restar las retenciones en el 130 (casilla 06): pagarías dos veces por el mismo ingreso.
No restar los pagos anteriores en los trimestres posteriores al primero.
Deducir gastos personales como si fueran de la actividad: es uno de los motivos más frecuentes de revisión.
¿Preguntas más frecuentes?
1. ¿El modelo 303 y el modelo 130 son lo mismo?
No. El 303 declara el IVA (impuesto sobre el consumo) y el 130 adelanta el IRPF (impuesto sobre tu beneficio). Son impuestos distintos que coinciden en los plazos.
2. ¿Tengo que presentarlos si no he facturado nada?
Sí. El 303 se presenta como «sin actividad» y el 130 con resultado cero o negativo. No presentarlos puede suponer sanción.
3. ¿Estoy obligado al modelo 130 si facturo con retención?
Si más del 70% de tus ingresos del año anterior llevaron retención, estás exento. Debes comunicarlo en la casilla 600 del modelo 036 o 037.
4. ¿El modelo 130 es un impuesto adicional?
No. Es un pago a cuenta del IRPF. Lo que ingresas cada trimestre se descuenta en tu declaración de la renta anual (modelo 100).
En resumen:
El modelo 303 y el modelo 130 son las dos citas trimestrales que casi ningún autónomo se ahorra. El 303 liquida el IVA que cobras y pagas; el 130 adelanta tu propio IRPF. Comparten fechas, pero responden a impuestos distintos, así que conviene calcularlos por separado y no mezclarlos. La mayoría de los problemas no vienen del formulario, sino de la preparación previa. Si llevas al día tus facturas emitidas y recibidas, anotas las retenciones que te practican y guardas los justificantes de gastos, rellenar ambos modelos deja de ser un trámite temido. Recuerda dos reglas básicas: se presentan aunque el resultado sea cero o sin actividad, y si quieres domiciliar el pago, el plazo se acorta unos días.